Domain ibxr.de kaufen?
Wir ziehen mit dem Projekt
ibxr.de um.
Sind Sie am Kauf der Domain
ibxr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibxr.de kaufen?
Warum lässt die Krankenkasse die Krankenversicherung ruhen?
Die Krankenkasse kann die Krankenversicherung ruhen lassen, wenn der Versicherte zum Beispiel ins Ausland zieht oder eine längere Zeit keinen Beitrag zahlt. In solchen Fällen wird die Versicherung vorübergehend ausgesetzt, bis die Voraussetzungen für eine Fortsetzung der Versicherung wieder erfüllt sind. Während der Ruhezeit besteht in der Regel kein Versicherungsschutz. **
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nichts zu den Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder der Familie des Verstorbenen getragen. Es gibt jedoch bestimmte Sozialleistungen oder Versicherungen, die in einigen Fällen einen Teil der Beerdigungskosten abdecken können. **

Ähnliche Suchbegriffe für Umbaufunktion
Top-Angebote
Produkte zum Begriff Umbaufunktion:
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nicht für Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören, für die sie zuständig sind. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder aus dem Nachlass des Verstorbenen getragen. Es gibt jedoch spezielle Bestattungsvorsorgeversicherungen, die die Kosten für eine Beerdigung abdecken können. **
-
Was sind die Vor- und Nachteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse?
Vorteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse sind eine umfassende medizinische Versorgung, Schutz vor hohen Arztkosten und die Möglichkeit, Leistungen wie Vorsorgeuntersuchungen in Anspruch zu nehmen. Nachteile können höhere Beiträge im Vergleich zur Pflichtversicherung, eingeschränkte Wahlfreiheit bei Leistungen und längere Wartezeiten bei Facharztterminen sein. **
-
Welche Leistungen und Vorteile bietet die gesetzliche Krankenkasse im Vergleich zur privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine umfassende Grundversorgung für alle Versicherten, unabhhängig von Einkommen oder Gesundheitszustand. Zudem gibt es keine Risikozuschläge oder Ausschlüsse für Vorerkrankungen. Die Beiträge richten sich nach dem Einkommen und sind solidarisch finanziert. **
-
Was sind die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse?
Die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse sind eine schnellere Terminvergabe bei Fachärzten, eine bessere medizinische Versorgung durch Wahlleistungen und höhere Erstattungen für bestimmte Behandlungen. Zudem können individuelle Tarife und Leistungen je nach Bedarf und Budget gewählt werden. Allerdings sind die Beiträge in der privaten Krankenversicherung meist höher und der Versicherungsschutz kann im Alter teurer werden. **


Was sind die Vorteile und Leistungen einer gesetzlichen Krankenkasse im Vergleich zu einer privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine solidarische Versicherung für alle Bürger, unabhängig von Einkommen oder Gesundheitszustand. Zudem übernimmt sie die Kosten für Vorsorgeuntersuchungen und Impfungen. Im Gegensatz zur privaten Krankenversicherung gibt es keine individuellen Risikozuschläge oder Ausschlüsse von bestimmten Leistungen. **
Was sind die Vorteile und Nachteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse?
Die Vorteile einer privaten Krankenversicherung sind eine bessere medizinische Versorgung, schnellere Termine und individuellere Leistungen. Die Nachteile sind höhere Beiträge, keine Beitragsbemessungsgrenze und fehlende Solidargemeinschaft. **
Top-Angebote
Produkte zum Begriff Umbaufunktion:
-
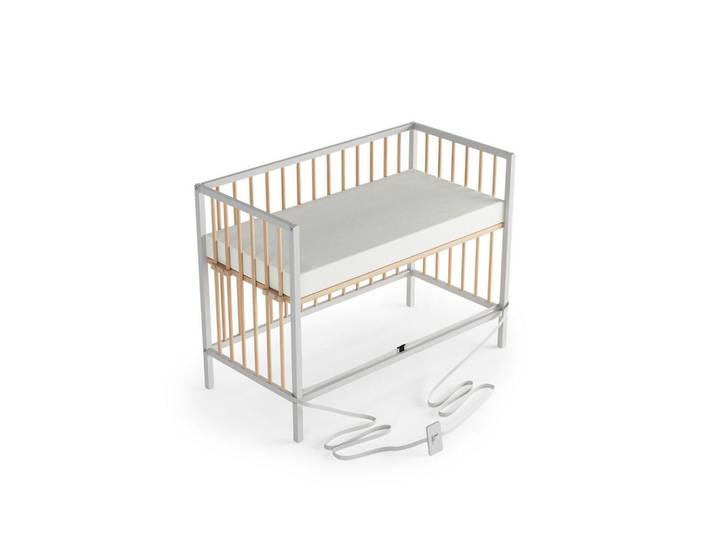
Beistellbett, Beige & Weiß, 120x60x90 cm, Buche, Umbaufunktion & HöhenverstellbarSämann – make a difference. Beistellbett, Weiß, Natur, Holz, Echtholz,Buche, 120x90x60 cm, Babymöbel, Babybetten, Beistellbetten. Umbaubares Beistellbett 60x120 cm – nutzbar als Beistellbett, Stubenwagen, Babybett und Sitzbank Individuelle Anpassungsmöglichkeit dank stufenloser Höhenverstellung - die Höhe der Liegefläche kann exakt an die Höhe des Elternbetts angepasst werden Belastbarkeit von mehr als 30 kg gefertigt nach DIN EN 716-1:2019-06 - unsere Meisterschreiner prüfen die Produkte kontinuierlich auf Einhaltung. Lattenrost aus hochbelastbaren Vollholz-Rundstäben - für eine perfekte Luftzirkulation und optimale Sicherheit für dein Baby Außenmaß: 64x124 cm, Höhe: 90 cm, Innenmaß: 60x120 cm Du möchtest dein Kind in der Nacht ganz nah und trotzdem sicher bei dir haben? Dann ist unser Beistellbett Dreamy genau das Richtige für dich und dein Baby. Das 4-in-1-Bett kann individuell und millimetergenau an die Höhe des Elternbetts angepasst werden. Hergestellt aus 100% Buchenholz, ist das Bett ein hochwertiger, stabiler und langlebiger Begleiter deines Kindes. Zu Beginn kann unser Dreamy mit einem Gurtsystem direkt am Elternbett befestigt werden. Später kannst du es dann zum Kinderbett mit vier Gitterseiten umbauen. An der Umbauseite lassen sich vier Sprossen herausnehmen, sodass dein Liebling selbstständig rein und raus kann. Sobald dein Kind aus dem Bett „herausgewachsen“ ist, baust du unser Dreamy einfach zur Sitzbank um. Zum Lackieren unseres Beistellbetts verwenden wir einen kinderfreundlichen Lack auf Wasserbasis. Dieser speichelfeste Lack ist vollkommen unbedenklich und wurde vom Prüfinstitut „Ompg“ getestet. Breite: 120 cm Tiefe: 60 cm Höhe: 90 cm cm cm cm Farbe:Weiß, Natur Material:Buche Holzart:Echtholz,Buche655,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum lässt die Krankenkasse die Krankenversicherung ruhen?
Die Krankenkasse kann die Krankenversicherung ruhen lassen, wenn der Versicherte zum Beispiel ins Ausland zieht oder eine längere Zeit keinen Beitrag zahlt. In solchen Fällen wird die Versicherung vorübergehend ausgesetzt, bis die Voraussetzungen für eine Fortsetzung der Versicherung wieder erfüllt sind. Während der Ruhezeit besteht in der Regel kein Versicherungsschutz. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nichts zu den Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder der Familie des Verstorbenen getragen. Es gibt jedoch bestimmte Sozialleistungen oder Versicherungen, die in einigen Fällen einen Teil der Beerdigungskosten abdecken können. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nicht für Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören, für die sie zuständig sind. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder aus dem Nachlass des Verstorbenen getragen. Es gibt jedoch spezielle Bestattungsvorsorgeversicherungen, die die Kosten für eine Beerdigung abdecken können. **
-
Was sind die Vor- und Nachteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse?
Vorteile einer freiwilligen Krankenversicherung bei der gesetzlichen Krankenkasse sind eine umfassende medizinische Versorgung, Schutz vor hohen Arztkosten und die Möglichkeit, Leistungen wie Vorsorgeuntersuchungen in Anspruch zu nehmen. Nachteile können höhere Beiträge im Vergleich zur Pflichtversicherung, eingeschränkte Wahlfreiheit bei Leistungen und längere Wartezeiten bei Facharztterminen sein. **
Ähnliche Suchbegriffe für Umbaufunktion
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen und Vorteile bietet die gesetzliche Krankenkasse im Vergleich zur privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine umfassende Grundversorgung für alle Versicherten, unabhhängig von Einkommen oder Gesundheitszustand. Zudem gibt es keine Risikozuschläge oder Ausschlüsse für Vorerkrankungen. Die Beiträge richten sich nach dem Einkommen und sind solidarisch finanziert. **
-
Was sind die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse?
Die Vorteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse sind eine schnellere Terminvergabe bei Fachärzten, eine bessere medizinische Versorgung durch Wahlleistungen und höhere Erstattungen für bestimmte Behandlungen. Zudem können individuelle Tarife und Leistungen je nach Bedarf und Budget gewählt werden. Allerdings sind die Beiträge in der privaten Krankenversicherung meist höher und der Versicherungsschutz kann im Alter teurer werden. **
-
Was sind die Vorteile und Leistungen einer gesetzlichen Krankenkasse im Vergleich zu einer privaten Krankenversicherung?
Die gesetzliche Krankenkasse bietet eine solidarische Versicherung für alle Bürger, unabhängig von Einkommen oder Gesundheitszustand. Zudem übernimmt sie die Kosten für Vorsorgeuntersuchungen und Impfungen. Im Gegensatz zur privaten Krankenversicherung gibt es keine individuellen Risikozuschläge oder Ausschlüsse von bestimmten Leistungen. **
-
Was sind die Vorteile und Nachteile einer privaten Krankenversicherung im Vergleich zu einer gesetzlichen Krankenkasse?
Die Vorteile einer privaten Krankenversicherung sind eine bessere medizinische Versorgung, schnellere Termine und individuellere Leistungen. Die Nachteile sind höhere Beiträge, keine Beitragsbemessungsgrenze und fehlende Solidargemeinschaft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.